

Alhelí González Cáceres 1
ATOME Energy PLC 2, es una empresa constituída formalmente en Inglaterra y Gales el 20 de octubre de 2021 y, apenas cinco días después, el 25 de octubre, el gobierno británico anunció que la empresa había firmado un memorando con el Parque Tecnológico Itaipú para la producción de hidrógeno y amoníaco verdes en Paraguay3. El proyecto inicial contemplaba 50 MW, ampliables hasta 250 MW, y la localización estaba prevista junto a la Itaipú Binacional. Sin embargo, la historia de ATOME no empezó en octubre de 2021 sino mucho antes.
En agosto de 2020, PRESIDENT ENERGY – actualmente MOLECULAR ENERGIES 4 propiedad de Peter Levine – comenzó a estudiar el negocio en torno a las energías renovables y, en enero de 2021 constituyó ATOME UK, empresa que se dedicaría a la producción de hidrógeno verde y amoníaco y, días después, el 18 de enero del mismo año se constituyó en Paraguay la empresa Kozani S.A., actualmente ATOME Paraguay.
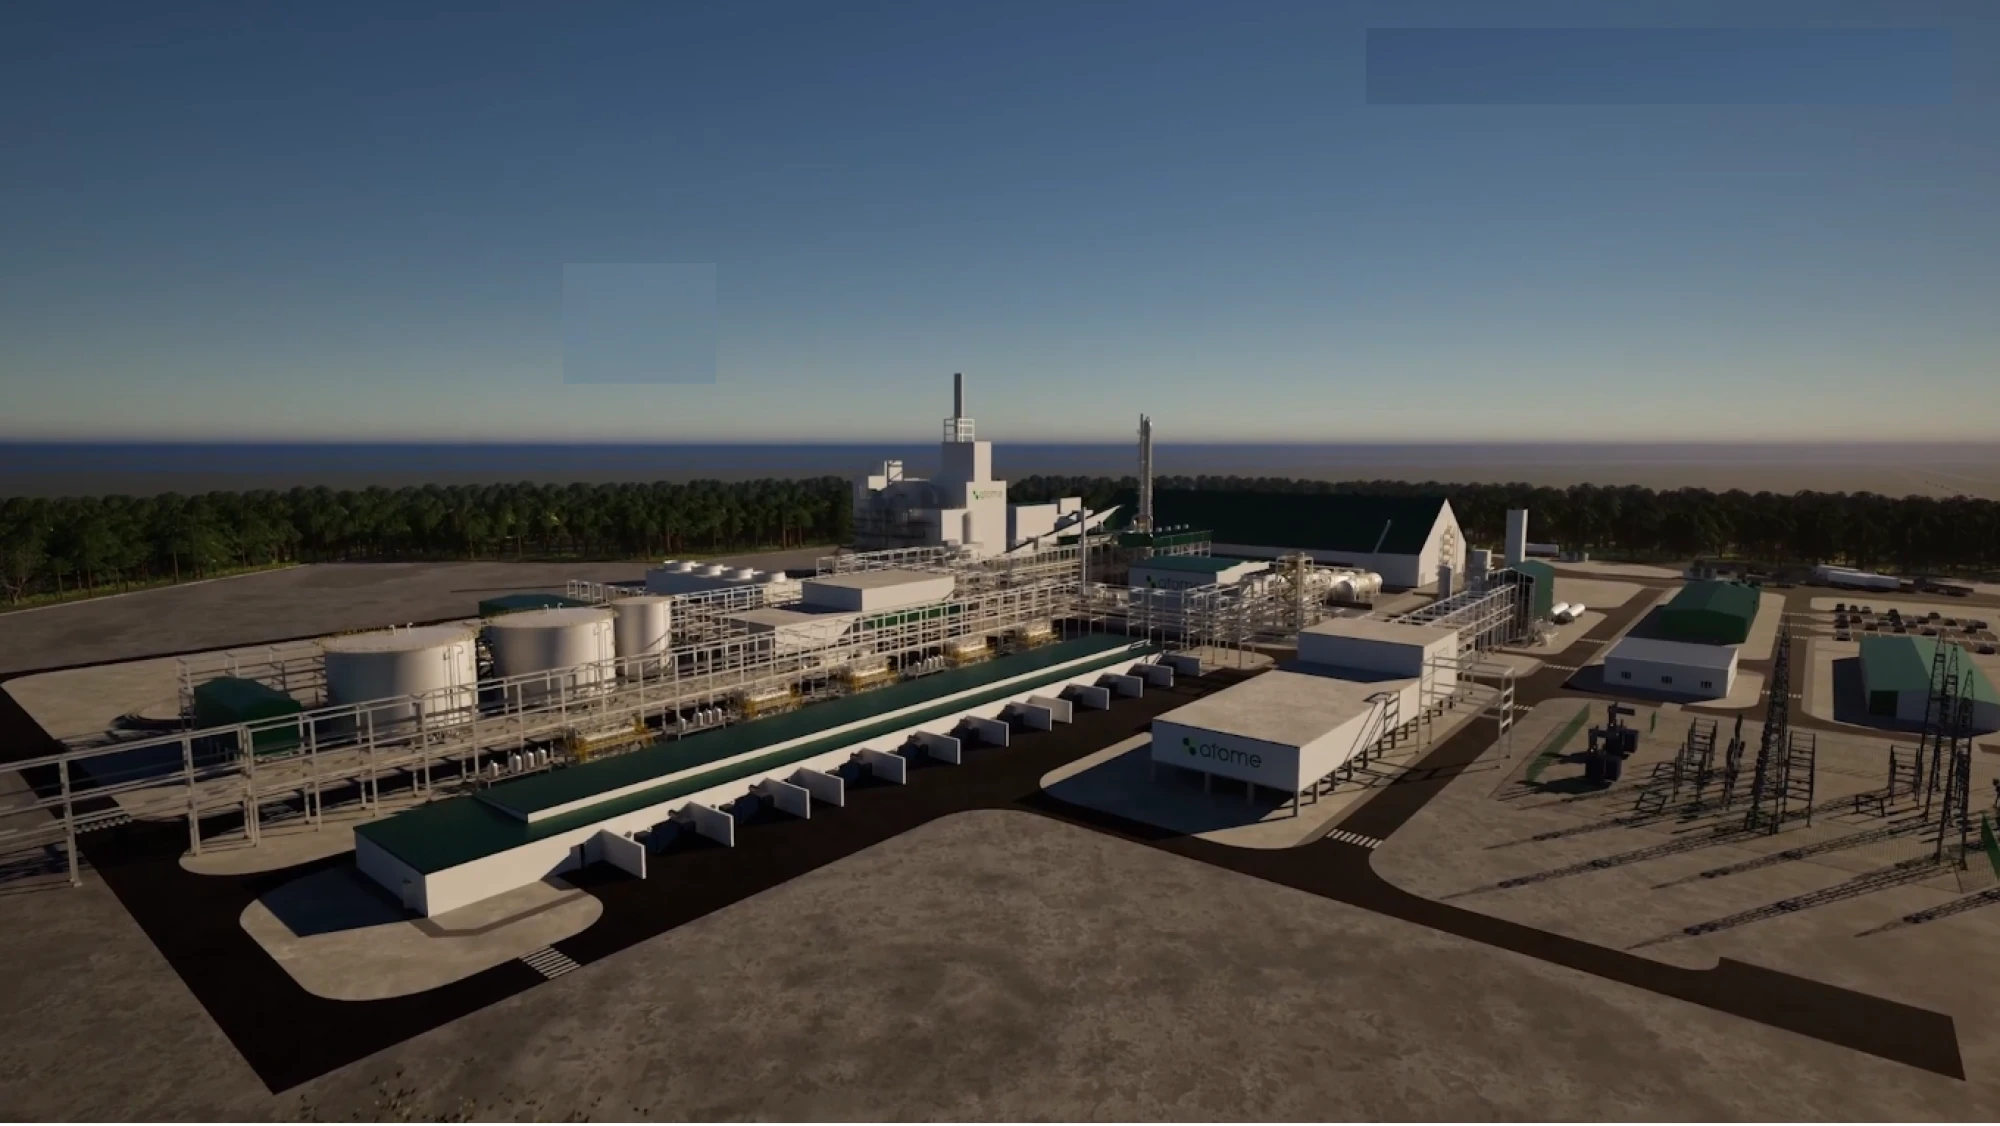
El 21 de mayo de 2021, la compañía Fondos de Inversión en Innovación de Paraguay (FIIP) S.A., también propiedad de Peter Levine, firmó un acuerdo de cooperación con el Parque Tecnológico Itaipú, siendo el primer antecedente institucional del proyecto en Paraguay.
Levine, empresario británico cuyas inversiones e intereses empresariales han estado históricamente vinculados a los sectores energético y financiero, primero en función de los combustibles fósiles y, actualmente, en las energías renovables. Amplió sus inversiones en América del Sur con concesiones otorgadas para la exploración y explotación de petróleo y gas en Argentina y Paraguay con el respaldo de dos importantes multinacionales vinculadas al mercado de las commodities y las finanzas como Trafigura y Schroders.
La empresa Trafigura es una de las gigantes del comercio mundial de commodities y la logística, cuya sede central está en Singapur y Suiza, mientras que mantiene el mayor centro de operaciones de América del Sur en Montevideo. Por su parte, Schroders, multinacional británica vinculada a la gestión de activos administra fondos de pensiones, compañías de seguros y gobierno. Ambas empresas están vinculadas con ATOME, mientras Schroders inyecta capital direccionando los fondos de pensiones a actividades extractivas en América Latina, Trafigura asume el rol de comprador clave, cuya presencia en la cadena de valor, garantiza que las materias primas extraídas en la región ya tengan un comprador internacional gigante asegurado para la distribución global, es un negocio redondo.
La compañía MOLECULAR ENERGIES, antes PRESIDENT ENERGY, ya desarrollaba actividades de exploración petrolera en el país desde 2012. De hecho, en la presentación denominada Opening a new hydrocarbon province, en enero de 2014, en referencia de las exploraciones en el Chaco paraguayo, PRESIDENT ENERGY ya registraba farm – ins 5 en las concesiones Pirity y Demattei y decenas de millones de dólares desembolsados en exploración ya para 2014. Por lo que, cuando la compañía decidió en 2020 ingresar al negocio de las energías renovables, el grupo ya contaba con casi una década de experiencia empresarial y vínculos operativos en Paraguay.
En agosto de 2021 FIIP S.A., dispuso que ATOME Paraguay reciba los beneficios del acuerdo y, formalmente, se transfirió el proyecto hacia la estructura de ATOME. Un mes después, James Spalding ingresó al directorio de ATOME UK, formalizando su incorporación al grupo empresarial. Pero, ¿quién es James Spalding y por qué su figura es tan importante en este entramado?
James Spalding, empresario paraguayo con amplia trayectoria en el sector energético y financiero, fue nada más y nada menos que el director general de la Itaipú Binacional por el lado paraguayo entre 2013 y 2018 durante el gobierno de Horacio Cartes, con fuertes vínculos con el mercado energético estadounidense por su formación y trayectoria profesional, en donde, además, se desempeñó como Embajador de Paraguay en Estados Unidos entre 2002 y 2009, adquiriendo experiencia y consolidando una amplia red de contactos de bancos de desarrollo y corporaciones multinacionales, cuyos vínculos ha capitalizado para adquirir el financiamiento internacional de los mega proyectos de Peter Levine en América del Sur.
De director general de la Itaipú a director de ATOME Paraguay
Durante el gobierno de Horacio Cartes (2013 – 2018), uno de los principales intereses estuvo en impulsar la “desmonopolización” del sector eléctrico en Paraguay, históricamente controlado por la Administración Nacional de Electricidad – ANDE, ente rector de la política energética y representante del lado paraguayo de la Itaipú Binacional. Este período coincidió con una fase clave de la política energética local dada la apertura del escenario de renegociación del Anexo C del Tratado de Itaipú en 2023 que condujo a que las cuestiones tarifarias y de distribución eléctrica se convirtieran en el foco político.
Como director general, Spalding participó activamente en las discusiones internas y en las posiciones negociadoras de la parte paraguaya respecto a la gobernanza de Itaipú. Tres años después de haber dejado Itaipú, Spalding se incorporó a ATOME y, actualmente, es el tercer mayor accionista de la compañía después de Levine y Mussat 6 , y el valor de sus acciones se estima en USD 918.485 a abril de 2026. De hecho, en ese mes participó en la ampliación de capital de la compañía, adquiriendo 198.347 acciones adicionales por un valor de 119.008 Libras esterlinas, moneda en la que cotizan las acciones de ATOME PLC en la Bolsa de Londres (London Stock Exchange, AIM).
La incorporación de Spalding a ATOME fue fundamental en la expansión comercial de la firma en Paraguay pues, en mayo de 2022 firmó su primer contrato de compraventa de energía (PPA) de 60 MW con la ANDE, ampliándolo posteriormente hasta 145 MW. Spalding llega a ATOME no solo con la experiencia empresarial, sino con un capital relacional y una asimetría de información acumulada desde el sector público. Luego del ingreso de Spalding al directorio de ATOME UK, la compañía británica adquirió el control de Kozani S.A., que luego se transformaría en ATOME Paraguay. En octubre de 2021 se constituyó ATOME Energy PLC, holding británico destinado a la reorganización del modelo de negocio, capitales y cotización en bolsa, en donde empezó a operar en diciembre del mismo año, completando así el proceso de reorganización y captación de capital.
En Paraguay, desde hace décadas una puerta giratoria entre el estado y el sector empresarial habilita el enriquecimiento de los pequeños grupos de poder que desfinancian los sistemas públicos (empresas, sistema sanitario) conduciendo a su precarización y privatización de facto.
El modelo de negocio
El modelo de negocio del hidrógeno verde en general, y de ATOME en particular, no es un proyecto de transición energética en el sentido transformador del término. Sino más bien, es un proyecto rentista que pretende convertir la electricidad barata de Paraguay en fertilizantes para el Mercosur, cuyos beneficios fluyen hacia los fondos de inversión y acreedores internacionales que financian el proyecto.
La rentabilidad del proyecto que plantea ATOME a Paraguay no descansa primordialmente en una innovación tecnológica exclusiva de la empresa. Si bien la producción de hidrógeno verde requiere tecnologías contemporáneas de electrólisis, la síntesis industrial del amoníaco mediante el proceso Haber-Bosch constituye una tecnología madura, desarrollada hace más de un siglo. La ventaja competitiva del proyecto se encuentra, en cambio, estrechamente vinculada a la posibilidad de acceder de manera estable y durante un período prolongado a electricidad abundante y barata.
La propia ATOME reconoce que la energía eléctrica representa más del 75% de los costos operativos de la planta de Villeta y que la rentabilidad del capital depende fundamentalmente del precio de la electricidad y del precio internacional del fertilizante producido. En estas condiciones, una tarifa situada por debajo del costo económico o del valor alternativo de utilización de la energía paraguaya no constituye simplemente un “incentivo a la inversión”, supone la transferencia de una parte de la renta eléctrica asociada a un recurso público estratégico hacia la valorización del capital privado.
Esta transferencia no se limita al precio de la energía. La Ley N° 7.548/2025, que establece el nuevo régimen de incentivos fiscales para la inversión nacional y extranjera en Paraguay, institucionaliza mecanismos adicionales de reducción de los costos privados de inversión mediante la exoneración de gravámenes aduaneros e IVA sobre bienes de capital y, para inversiones superiores a USD 13 millones, la exoneración del Impuesto a la Renta de No Residentes sobre intereses y otros costos del financiamiento externo, así como del Impuesto a los Dividendos y Utilidades durante diez años.
De esta manera, el Estado interviene en distintos momentos del proceso de valorización del capital. Esto es, abarata la incorporación de capital fijo importado, reduce el costo tributario del endeudamiento externo y disminuye la apropiación pública del excedente cuando este se convierte en dividendos. Aunque la propia ley enuncia entre sus objetivos la creación de empleo, la incorporación de tecnología, el desarrollo de proveedores locales y el aumento del valor agregado nacional, su arquitectura de incentivos permite interrogar cuánto del valor adicional generado permanece efectivamente en la economía paraguaya y cuánto puede ser apropiado y posteriormente remitido por los distintos propietarios y financiadores del capital.
El problema, en realidad, trasciende la discusión sobre si una determinada tarifa constituye formalmente un “subsidio”. La cuestión estriba en analizar quién aporta los activos que hacen posible la rentabilidad y quién captura finalmente el excedente. Paraguay aporta una energía hidroeléctrica cuya disponibilidad y costo son resultado de una infraestructura construida y sostenida socialmente; el Estado puede además resignar ingresos tributarios y asumir costos de infraestructura y regulación para hacer viable la inversión. Si, al mismo tiempo, la producción se orienta predominantemente al mercado externo y una parte sustantiva de las utilidades, intereses y retornos financieros puede ser apropiada por capitales extranjeros, se configura un mecanismo de transferencia de valor en el que una renta originada localmente es convertida en rentabilidad privada y potencialmente externalizada.
El riesgo empresarial, por su parte, puede ser parcialmente socializado cuando la estabilidad de esa rentabilidad exige que la ANDE absorba durante largos períodos la diferencia entre la tarifa comprometida y el costo económico futuro de la energía. Esa pérdida potencial se expresa finalmente como menor capacidad de inversión de la empresa pública, presión sobre las tarifas de los demás usuarios o renuncia a usos alternativos de la energía con mayores encadenamientos productivos.
El problema estructural para América Latina es que el costo del capital en la región oscila entre 10% y 15%, contra 5% en Europa. El diálogo H2LAC de la Unión Europea documenta que reducir el costo del capital del 15% al 5% puede disminuir a la mitad el costo nivelado del hidrógeno, lo que significa que la capacidad de remunerar al capital y pagar deuda, conocido en la jerga financiera como bancabilidad 7 es tan determinante como la capacidad de gasto en capital, conocido como CAPEX 8.
La bancabilidad del proyecto depende, además, de una arquitectura financiera en la que participan instituciones financieras de desarrollo. El paquete de deuda coordinado por BID Invest asciende a aproximadamente USD 420 millones e incluye tanto financiamiento ordinario como un componente concesional de USD 30 millones provenientes del Canadian Net Zero and Climate Resilience Accelerator. Este tipo de instrumentos busca precisamente facilitar inversiones consideradas capaces de generar externalidades ambientales positivas, reduciendo determinados costos financieros y riesgos que dificultarían su acceso al financiamiento exclusivamente comercial.
En el caso de ATOME, por tanto, más que considerar el crédito concesional en sí mismo como una distorsión, resulta relevante analizar el papel que desempeña el financiamiento para el desarrollo en la socialización o absorción parcial del riesgo de una inversión privada y en la mejora de su bancabilidad. La cuestión distributiva consiste entonces en determinar en qué medida los beneficios públicos que justifican esas condiciones financieras compensan los recursos y riesgos asumidos por las instituciones de desarrollo, frente a los retornos que permanecen en manos de los accionistas privados.
Considerar esta arquitectura es importante si tenemos en cuenta que, cuando se combina el financiamiento favorable con otros mecanismos de reducción de costos, como las tarifas competitivas, incentivos fiscales y facilidades regulatorias, la rentabilidad privada deja de depender únicamente de la productividad del capital invertido y pasa a apoyarse también en un conjunto de condiciones institucionalmente producidas que reducen sus costos y riesgos.
ATOME espera producir y comercializar nitrato de calcio y amonio (CAN), un fertilizante nitrogenado cuyo componente “verde” radica fundamentalmente en el origen del hidrógeno, producido mediante electrólisis utilizando energía hidroeléctrica. Alrededor del 90% de la producción estaría destinada a la exportación. Esto generaría ingresos brutos de divisas para el país, pero la entrada de divisas por exportaciones no equivale necesariamente a su permanencia en la economía nacional.
En un proyecto estructurado sobre capital y financiamiento predominantemente externos, parte de esos ingresos deberá destinarse al servicio de la deuda, intereses, comisiones, adquisiciones de bienes y servicios importados y, posteriormente, a la distribución de dividendos y utilidades a los propietarios del capital.
El marco jurídico paraguayo facilita expresamente estos flujos. La Ley N° 117/91 garantiza la libre remisión de capitales, dividendos e intereses al exterior, mientras que la Ley N° 7.548/2025 exonera a las grandes inversiones el Impuesto a la Renta de No Residentes sobre los intereses y costos del financiamiento externo y el Impuesto a los Dividendos y Utilidades durante diez años. Por tanto, en este marco la discusión es qué proporción de esas divisas queda efectivamente en el país después de descontar las salidas asociadas a la reproducción y remuneración del capital extranjero.
En este sentido, que el proceso productivo se localice en territorio paraguayo no implica que el valor generado sea apropiado mayoritariamente por el país. Pues, en efecto, el Estado paraguayo ha decidido no disputarle al capital la apropiación de renta. En el caso ATOME, el proyecto incorpora como insumo central un recurso nacional – energía hidroeléctrica abundante y relativamente barata -, mientras que el excedente resultante puede repartirse entre acreedores, proveedores, comercializadores y accionistas localizados fuera del territorio nacional.
La legislación de inversiones contribuye a institucionalizar este circuito de transferencia de valor y apropiación de renta por parte del capital extranjero, dado que facilita y garantiza la libre transferencia del excedente mientras que, simultáneamente, reduce la imposición sobre algunas de sus principales formas de remisión. La industrialización puede así aumentar las exportaciones y el PIB sin producir en la misma proporción una acumulación interna de divisas, ingresos fiscales o excedentes reinvertibles.
El detonante de la controversia
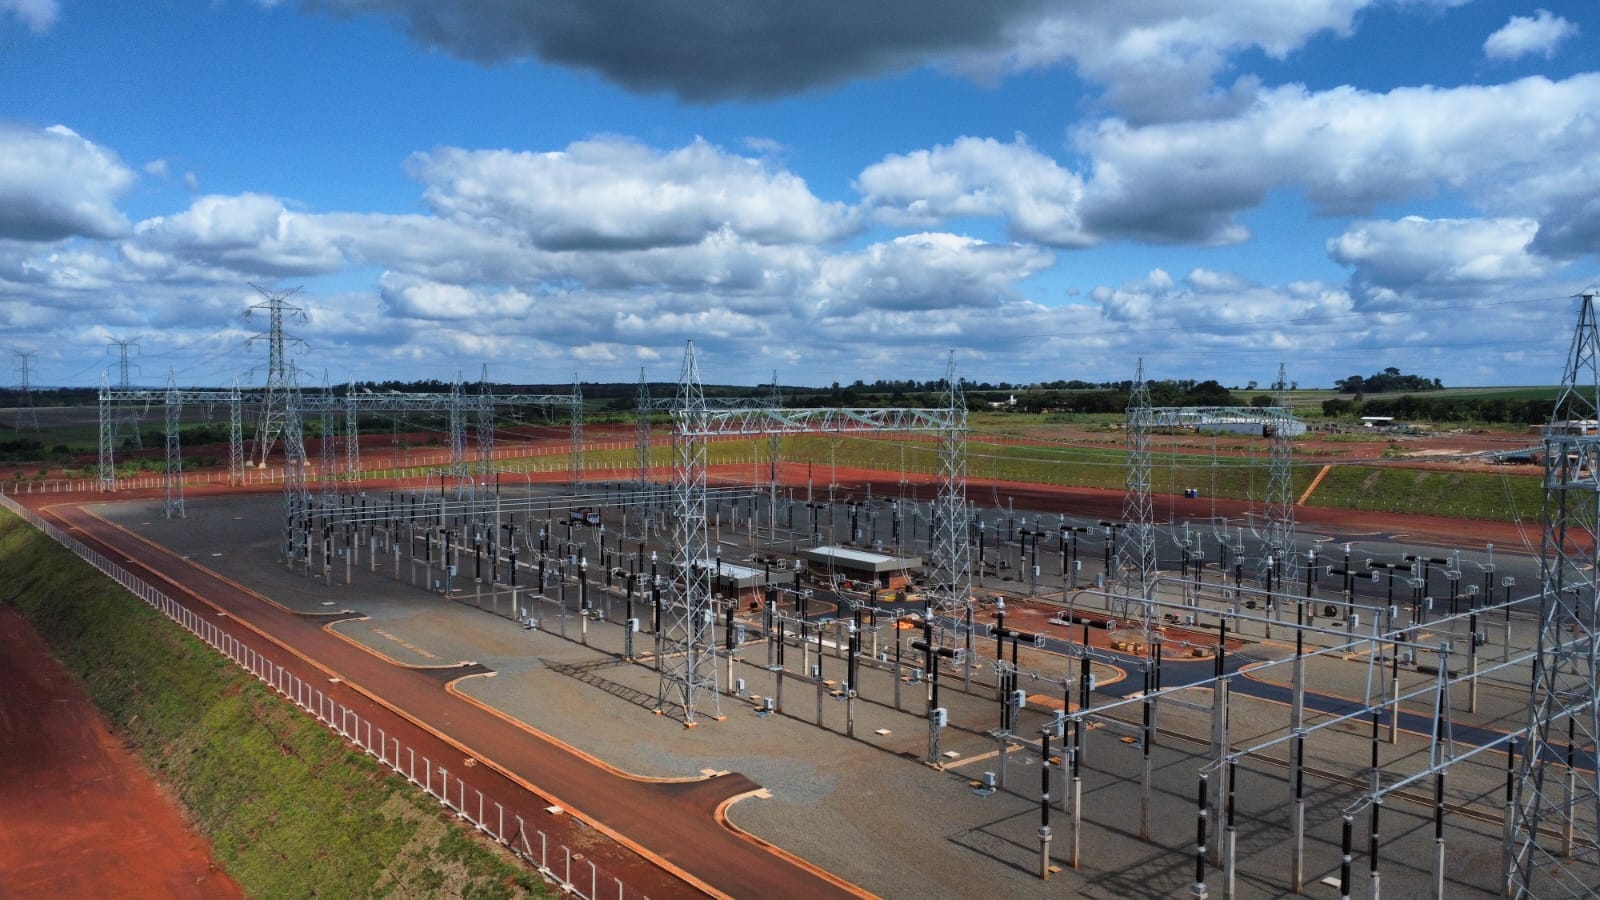
En noviembre de 2021, ATOME Paraguay S. A., envió una carta de expresión de interés a la ANDE, marcando el inicio de las negociaciones para la compraventa de energía eléctrica para instalar una planta de producción de hidrógeno verde y amoníaco9 . En 2022 el proyecto dejó de estructurarse alrededor de Itaipú y se concentró en la ciudad de Villeta, un importante centro industrial, cercano a la subestación Buey Rodeo y al principal puerto comercial del país.
En mayo del mismo año, ATOME Paraguay S.A y la ANDE firmaron el Contrato de Prestación del Servicio de Conexión y Suministro de Energía Eléctrica, inicialmente por 60MW y a 220 KW. La propia ANDE lo presentó en ese entonces como el mayor contrato de potencia que había firmado hasta ese momento10. La tarifa se vinculó al Pliego de Tarifas N.º 21 conforme el marco normativo vigente. El artículo 92 de la Ley N.º 966/64 establece que “al aplicar las tarifas no podrán discriminarse entre consumidores de naturaleza similar, clasificables en un mismo grupo de acuerdo con el pliego vigente”. Esta disposición es jurídicamente relevante porque prohíbe a la ANDE conceder a empresas como ATOME una tarifa distinta a la del grupo tarifario que le corresponde, salvo que exista un régimen legal específico para industrias electrointensivas.
El Pliego de Tarifas N.º 21, vigente desde marzo de 2017 por Decreto N.º 6.904, regula el suministro a todos los usuarios de la ANDE. La planta de ATOME sería abastecida a 220 kV y corresponde, de acuerdo con el propio Pliego, a la categoría 620 de Muy Alta Tensión. Esta categoría aplica la tarifa binómica, por lo que la factura no surge de un único precio por MWh, sino que combina un cargo mensual por la potencia que ANDE debe mantener disponible para el usuario con cargos por la energía efectivamente consumida, diferenciados según el horario pico.
Para la categoría 620, el Pliego establece un cargo de G. 31.033 por kW/mes de potencia reservada, G. 232,4 por kWh consumido en horario pico y G. 165,4 por kWh en el horario fuera de pico. El precio monómico resultante depende, por tanto, del perfil de consumo de la planta.
En junio de 2026, el entonces presidente de la ANDE, Félix Sosa, estimó que bajo el contrato vigente de 2022 ese costo equivalía aproximadamente a USD 33/MWh, al tipo de cambio de ese momento. La magnitud adquiere mayor significado cuando se compara con los propios costos de la ANDE. El Plan de Mejora de la Gestión Operativa de la ANDE estima para 2026 – 2030 un costo eficiente de generación de USD 33,01/MWh y un costo adicional de transmisión de USD 15,48/MWh, lo que lleva el costo conjunto a aproximadamente USD 48,49/MWh. De este modo, los USD 33/MWh se encuentran prácticamente al nivel del costo estimado de generación, pero alrededor de un tercio por debajo del costo conjunto de generación y transmisión.
Si comparamos a nivel regional se puede confirmar el carácter excepcionalmente bajo de este costo para empresas electrointensivas como ATOME. La Agencia Internacional de Energía (IEA) estimó para 2025 precios finales cercanos a USD 50/MWh para industrias electrointensivas en Estados Unidos, USD 68/MWh en China y USD 108/MWh en la Unión Europea; incluso Noruega, caracterizada por una elevada disponibilidad de generación hidroeléctrica, registraba alrededor de USD 37/MWh.11
En el ámbito regional, un estudio encargado por la propia ANDE ubica la tarifa media paraguaya de 2024 en USD 49,49/MWh, frente a valores de entre USD 83/MWh y USD 188/MWh entre las empresas argentinas, uruguaya y chilena utilizadas como referencia. Esto no implica que todas esas tarifas sean estrictamente comparables con el contrato de ATOME, pero sí permite situar el orden de magnitud. Paraguay ya parte de uno de los costos eléctricos más bajos de la región y el precio de ATOME se ubica incluso por debajo de la tarifa media nacional y cercano al costo mismo de la generación.
En este sentido, el punto central de la controversia, no reside solamente en el nivel inicial de la tarifa. El contrato de 2022 permanece sujeto al Pliego vigente y, por tanto, puede acompañar modificaciones tarifarias. Lo que ATOME buscaba mediante el nuevo esquema era garantizar durante un horizonte prolongado una tarifa previsible cercana a ese nivel. En un contexto en que la ANDE prevé mayores necesidades de generación, transmisión e inversión para atender una demanda creciente, estabilizar el principal costo de una industria electrointensiva puede trasladar hacia la empresa pública el riesgo de futuros incrementos del costo de suministro. La discusión distributiva consiste entonces en determinar quién absorbe esa diferencia; el capital privado que utiliza la energía como principal insumo o la empresa pública y, por su intermedio, el conjunto de los usuarios del sistema.
El punto que termina convirtiéndose en el eje del conflicto apareció el 16 de enero de 2026 cuando el Poder Ejecutivo dictó los Decretos 5.306 y 5.307 12 Sobre industrias convergentes y Energía X (Power to X) – la energía X representa los distintos vectores o productos energéticos en los que podría transformarse la electricidad-. El Decreto 5.307 creó específicamente esta categoría para nombrar a las industrias que transforman electricidad en vectores o materias primas – hidrógeno y amoníaco – estableciendo tarifas eléctricas determinadas para ese segmento.
El gobierno de Santiago Peña defendió públicamente la medida en enero diciendo que el objetivo era otorgar a los inversionistas condiciones “mínimas” de tarifa, plazo, reajustes y previsibilidad. La tarifa para estos dos segmentos fue de 30 dólares para energía X (Power to X) y 38 dólares para las industrias convergentes (data centers)13 , por debajo del Pliego Tarifario vigente y de lo que pagan otros sectores industriales. La cuestión es que, ambos decretos fueron resultado de conversaciones previas entre ATOME y el gobierno paraguayo en enero de 2026 en donde la empresa británica había acordado un PPA de bajo costo y tarifa fija denominada en dólares por hasta 15 años. 14
Ambos decretos fueron derogados en junio del mismo año como resultado de las movilizaciones de organizaciones sindicales lideradas por el SITRANDE (Sindicato de Trabajadores de la ANDE), al exponer el daño patrimonial que significaría para la empresa pública otorgar el subsidio a ATOME. La presión social condujo al Ejecutivo a modificar ambos decretos con la finalidad de “preservar la sostenibilidad financiera del sistema eléctrico, la estructura de costos de la ANDE y la competitividad de la industrialización paraguaya”15. Este hecho dio lugar a la controversia entre el Estado paraguayo y la empresa británica ATOME, donde esta última, invocando el Tratado Bilateral de Inversión (TBI) firmado en 1981 entre el Reino Unido y Paraguay, y en vigor desde 1992, amenaza con llevar el caso a arbitraje internacional.
ATOME, a través de sus asesores legales, señala que la base de su reclamación no es el contrato de compraventa de energía de 2022 en sí, sino los compromisos y garantías verbales formulados por altos cargos del gobierno paraguayo y la “expectativa legítima” generada a partir de ellos, argumentando que la empresa realizó inversiones preliminares importantes confiando en esos compromisos, y en donde el giro de la política constituyó un cambio en las reglas del juego.
Los TBI como herramientas de disciplinamiento del poder corporativo global
El instrumento jurídico central invocado por ATOME es el Tratado Bilateral de Inversión Paraguay y el Reino Unido, este es un TBI de primera generación (1981), vigente desde 1992 y posteriormente modificado. Se trata de un acuerdo perteneciente a la vieja generación de tratados de inversión, surgido en un contexto histórico marcado por la descolonización, las nacionalizaciones y las disputas en torno a la soberanía de los nuevos Estados sobre sus recursos naturales. Desde mediados del siglo XX, los principales países exportadores de capital desarrollaron este tipo de instrumentos para dotar a sus inversiones en el exterior de garantías jurídicas internacionales frente a decisiones de los Estados receptores. Aunque formalmente recíprocos, estos acuerdos surgieron en un escenario caracterizado por una marcada asimetría entre países predominantemente exportadores e importadores de capital.
Esa matriz histórica se expresa en la arquitectura del TBI Paraguay – Reino Unido. El tratado reconoce una definición amplia de inversión, garantiza un trato justo y equitativo sin delimitar expresamente su contenido, protege frente a medidas consideradas irrazonables o discriminatorias, incorpora una cláusula paraguas que obliga al Estado a cumplir los compromisos asumidos frente a la inversión y habilita el recurso al arbitraje internacional. Al mismo tiempo, carece de las salvaguardas incorporadas progresivamente a los tratados de nueva generación. No contiene una cláusula general que preserve expresamente el derecho del Estado a regular, ni excepciones generales vinculadas con salud pública, ambiente, derechos laborales o desarrollo sostenible. El artículo 7 tampoco constituye una excepción tributaria general que impide utilizar las obligaciones de trato nacional y nación más favorecida para reclamar beneficios derivados de uniones aduaneras, acuerdos tributarios o legislación fiscal.
Esta combinación de protecciones amplias al inversor y escasas salvaguardas explícitas para el espacio regulatorio es precisamente una de las características que ha llevado a la Conferencia de Naciones Unidas sobre Comercio y Desarrollo (UNCTAD) a recomendar la reforma de los tratados de vieja generación. Los tratados de libre comercio así como los tratados bilaterales de inversiones, pueden operar como mecanismos de disciplinamiento regulatorio.
Es decir, no eliminan formalmente la potestad soberana del Estado para modificar sus políticas, pero alteran las condiciones bajo las cuales puede ejercerla, al someter determinadas decisiones públicas a la posibilidad de revisión y compensación económica ante tribunales arbitrales internacionales. En el caso de economías dependientes como la nuestra, la asimetría adquiere una dimensión adicional debido a que la protección internacional del capital extranjero no encuentra un correlato equivalente en obligaciones exigibles al inversor en materia de desarrollo, transferencia tecnológica, reinversión, derechos laborales o protección ambiental.
Por otra parte, el segundo artículo que versa sobre el trato justo y equitativo y cumplimiento de obligaciones (doctrina FET), en su versión de 1981, es una cláusula no limitada, lo que ha permitido a los tribunales arbitrales construir un estándar expansivo basado en protección de expectativas legítimas, la prohibición de la denegación de justicia, el debido proceso y la transparencia y estabilidad regulatoria.
La doctrina FET ha sido objeto de fuertes cuestionamientos por su indeterminación. Tribunales como Tecmed versus México (2003) o Metalclad versus México (2000) han utilizado el FET para anular medidas regulatorias legítimas. En el caso ATOME el FET sería el vehículo para alegar que la derogación del régimen tarifario vulneró sus “expectativas legítimas” como efectivamente declararon sus representantes.
Asimismo, el artículo tercero sobre Nación más favorecida (NMF), obliga a Paraguay a otorgar a los inversores británicos cualquier trato más favorable que haya concedido a inversores de terceros Estados, dando lugar a dos problemas. El primero referido a la importación de estándares y, el segundo, la erosión de la soberanía regulatoria.
Lo anterior quiere decir que, por ejemplo, empresas como ATOME podrían invocar cláusulas de TBI más favorables firmadas por Paraguay con otros países para ampliar sus derechos. Cualquier apertura o beneficio otorgado a un tercer país se extendería automáticamente, en este caso, al Reino Unido, sin reciprocidad legislativa interna.
En su conjunto, el articulado de los TBI constituye en un corsé para los Estados, particularmente el artículo 5 referido a la expropiación y medidas equivalentes. En donde la categoría de “expropiación indirecta” o “regulatoria” ha sido utilizada para impugnar reformas fiscales, regulaciones ambientales, revocación de licencias, entre otras.
En el caso ATOME, la derogación del régimen “Energía X” podría ser caracterizado como expropiación indirecta de la expectativa de rentabilidad. Dado que, aunque el Estado no expropia activos físicos, sí altera el marco que hacía viable el proyecto. En este sentido, el estándar de compensación – valor de mercado, intereses comerciales, transferibilidad inmediata – puede representar montos superiores al presupuesto de salud o educación de un país como Paraguay. Es un mecanismo de transferencia de riqueza regresiva donde los riesgos de la inversión se socializan pues, el Estado paga, pero las ganancias se privatizan y se fugan hacia las casas matrices.
El núcleo duro del sistema de protección de inversiones es el mecanismo de solución de controversias Inversor – Estado (ISDS). En el TBI firmado por Paraguay, el país consiente de forma anticipada y general el arbitraje del Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI) para cualquier disputa jurídica relativa a una inversión. Algunos elementos críticos del mecanismo ISDS son el consentimiento anticipado, el foro único, plazo de tres meses, elección del inversor sobre recurrir o no al arbitraje y la prohibición de protección diplomática.
Con el TBI los Estados renuncian a su jurisdicción soberana sin conocer los casos futuros. El ISDS es un sistema de justicia privada paralelo donde los árbitros son abogados corporativos, no jueces independientes, no hay precedente vinculante ni apelación, los laudos pueden ascender a miles de millones de dólares y los costos promedio de defensa superan los cinco millones de dólares por caso.
Paraguay, un país con recursos limitados, se enfrentaría a una asimetría procesal frente a cualquier empresa multinacional como ATOME, que cuenta con respaldo de los fondos internacionales y bufetes de abogados especializados con capacidad de litigar durante años. Mientras Paraguay, en cambio, deberá incorporar a su presupuesto los costos jurídicos del arbitraje restando recursos para sectores clave en un escenario en el que el margen de maniobra fiscal es limitado.
El nuevo escenario en desarrollo
La controversia adquirió una nueva dimensión el 1 de octubre cuando ATOME notificó la terminación del PPA suscrito con ANDE en 2022, efectiva a finales del 2026. La decisión no implicó, sin embargo, el abandono del proyecto ni la desestimación de la controversia internacional presentada por ATOME. La empresa sostuvo que había intentado suspender temporalmente las obligaciones del contrato mientras continuaban las negociaciones y que decidió rescindirlo para evitar nuevas responsabilidades derivadas de un acuerdo que ya no permitía alcanzar las condiciones de bancabilidad requeridas por sus financiadores. Al mismo tiempo, manifestó que continuaría negociando un nuevo PPA y que la terminación, a su juicio, no afectaba sus derechos bajo el TBI Paraguay – Reino Unido.16
La rescisión permite identificar con mayor claridad el objeto económico del conflicto. ATOME disponía desde 2022 de un contrato que le garantiza hasta 145 MW bajo el Pliego Tarifario N° 21, pero buscaba sustituirlo por un PPA de largo plazo que limitara su exposición a futuras modificaciones tarifarias. Las últimas negociaciones muestran que la controversia no se reducía al nivel inicial del precio. Según la ANDE, la empresa llegó a ofrecer tarifas cercanas a las pretendidas por la estatal, pero mantuvo como condición central la previsibilidad del precio durante un período prolongado. El conflicto se desplazó así hacia la distribución del riesgo tarifario, dado que ATOME necesitaba estabilizar su principal costo operativo para garantizar el retorno a acreedores y accionistas, mientras que ANDE procuraba conservar la facultad de ajustar sus tarifas ante futuros aumentos de los costos del sistema.17
La culminación del contrato tampoco extingue automáticamente la controversia bajo el TBI. El reclamo anunciado por ATOME se refiere a actuaciones estatales anteriores – fundamentalmente la derogación del régimen de Energía X o Power to X y la frustración del nuevo PPA que la empresa afirma haber negociado – y no exclusivamente al contrato de 2022. No obstante, la rescisión puede adquirir relevancia en un eventual arbitraje ya que, Paraguay, si bien podría alegar que fue el propio inversor quien puso fin al único contrato eléctrico efectivamente celebrado, ATOME podría sostener que la rescisión del contrato constituyó una medida necesaria para mitigar las pérdidas derivadas de la imposibilidad de financiar el proyecto bajo las nuevas condiciones. Esa tensión desplaza el debate hacia problemas de causalidad, expectativas protegibles y cuantificación del daño.
En definitiva, el caso ATOME se constituye en un ejemplo concreto respecto a cómo operan las transnacionales que, amparadas en los TBI convierten una decisión política interna, como es el caso del régimen tarifario, en una disputa internacional, permitiéndole a la empresa británica reclamar por expectativas y no solo por activos, a la vez que utiliza cláusulas paraguas para elevar promesas administrativas a obligaciones internacionales, generando una amenaza de miles de millones de dólares que, finalmente, terminan condicionando la política energética del país.
Sin duda, los TBI constituyen instrumentos jurídicos cuya arquitectura expande los derechos del capital, contrae el espacio de política pública, desplaza la solución de controversias a tribunales arbitrales en el extranjero y perpetúa por décadas obligaciones mediante cláusulas de supervivencia, conocidas como cláusulas zombies. Para un país como el nuestro, este tipo de tratados representa una hipoteca de su soberanía regulatoria. El caso ATOME no es una anomalía, sino la consecuencia lógica de un sistema internacional que prioriza la seguridad jurídica del capital.
Mientras tratados como este continúen vigentes, países periféricos como Paraguay seguirán pagando el precio de una seguridad jurídica asimétrica: absoluta para el capital y condicionada para los pueblos y territorios.
Notas al pié de página.
- Economista y Magíster en Ciencias Sociales. Doctoranda en Economía por el Instituto de Industria, Universidad Nacional de General Sarmiento, Buenos Aires, Argentina. Coordinadora de la Plataforma Paraguay Mejor Sin Libre Comercio. Investigadora en el Centro de Estudios Heñoi. Miembro de la Plataforma América Latina y el Caribe Mejor sin TLC y del Grupo de Trabajo de CLACSO “Lex Mercatoria, Poder Corporativo y Derechos Humanos” Contacto: caceresalheli06@gmail.com.
- Según obra en The Official Seal Of The Registrar Of Companies bajo el Código 64209.
- https://find-and-update.company-information.service.gov.uk/company/13691713/filing-history?page=2.
- https://www.molecularenergiesplc.com/about/board-of-directors/?_x_tr_sl&_x_tr_tl&_x_tr_hl.
- Son un tipo de acuerdo utilizado específicamente en la industria del petróleo y gas. Una farm-in es un tipo de acuerdo mediante el cual una empresa (el farmee) adquiere una participación en un bloque o concesión petrolera asumiendo los costos y riesgos de las operaciones de exploración, generalmente, perforación de pozos.
- https://www.atomeplc.com/investors/significant-shareholders/.
- La bancabilidad se refiere a la cualidad que permite que un proyecto sea considerado apto para financiamiento por las instituciones bancarias y financieras. Es decir, no basta con que un proyecto sea técnicamente viable o ambientalmente deseable; debe ser capaz de demostrar que generará flujos de caja suficientes y predecibles para pagar deuda y remunerar al capital..
- Es la sigla de Capital Expenditure, que quiere decir, gasto de capital o inversión en activos fijos. Se refiere al dinero destinado a adquirir, construir o mejorar activos de largo plazo como terrenos, plantas industriales, maquinaria, equipos, infraestructura.
- https://www.ande.gov.py/interna.php?id=9167.
- https://www.ande.gov.py/interna.php?id=9843.
- https://www.iea.org/reports/electricity-2026/prices.
- https://baselegal.com.py/docs/4e8bc8a5-1f35-11f1-83aa-0200170c11d6.
- https://www.ip.gov.py/ip/2026/01/28/ministro-descarta-subsidio-y-afirma-que-nuevos-decretos-establecen-normas-claras-sobre-inversiones-electrointensivas/.
- https://www.hydrogeninsight.com/production/atome-shares-suspended-as-flagship-145mw-green-hydrogen-project-in-paraguay-remains-in-limbo/2-1-2012405.
- https://www.ip.gov.py/ip/2026/06/10/ejecutivo-derogo-decretos-emitidos-sobre-industrias-convergentes-y-fortalece-coordinacion-institucional/.
- https://www.lse.co.uk/rns/ATOM/villeta-update-z6vhdlvym3opzuk.html.
- https://www.ultimahora.com/acuerdo-con-atome-fracaso-porque-busco-tarifa-congelada-por-15-anos.


